
- 110
- 87
- ♥ 收藏
- A大中小
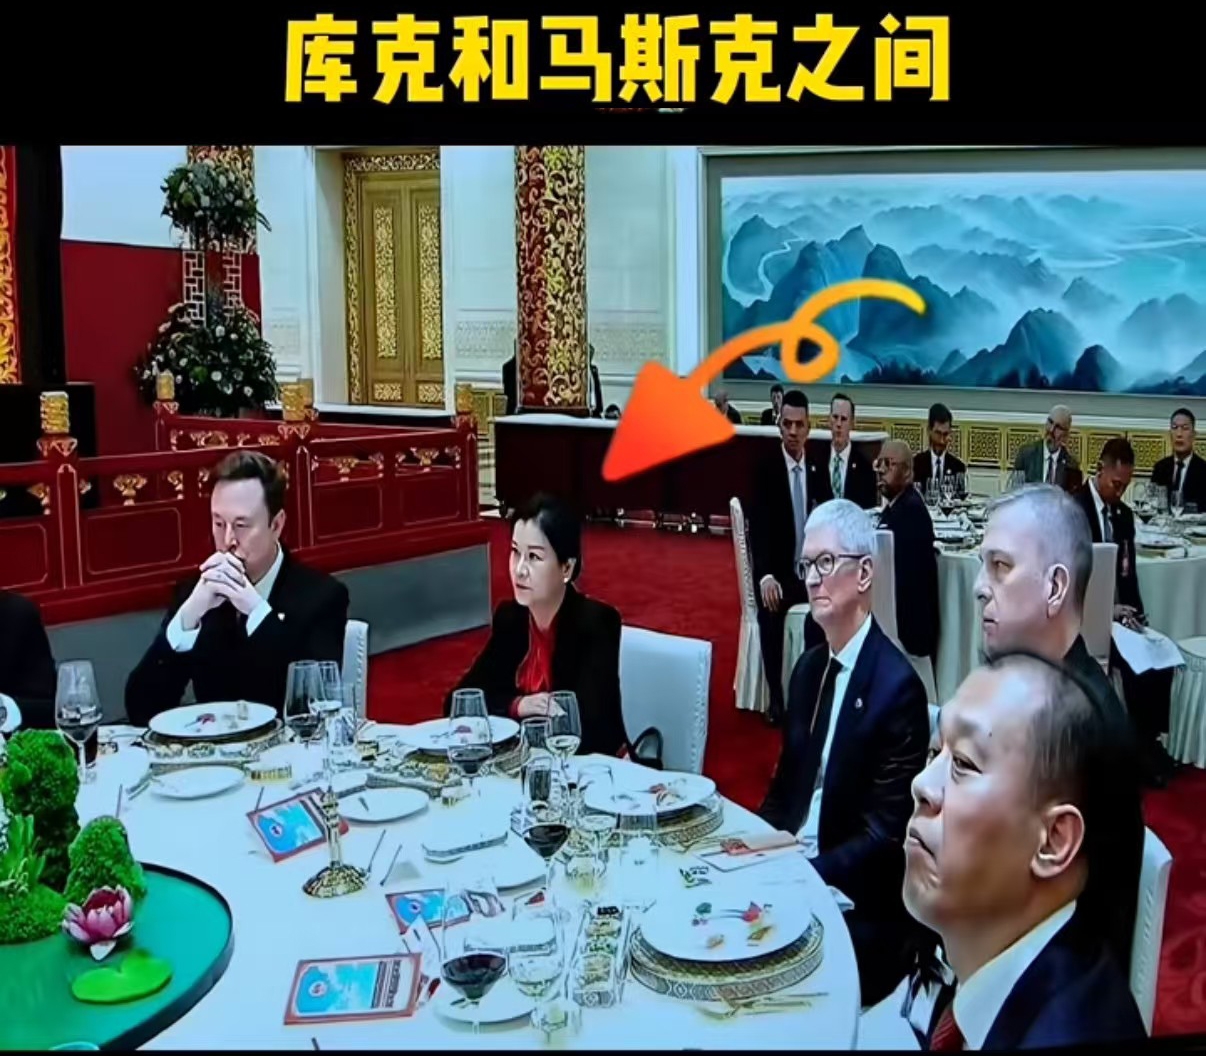
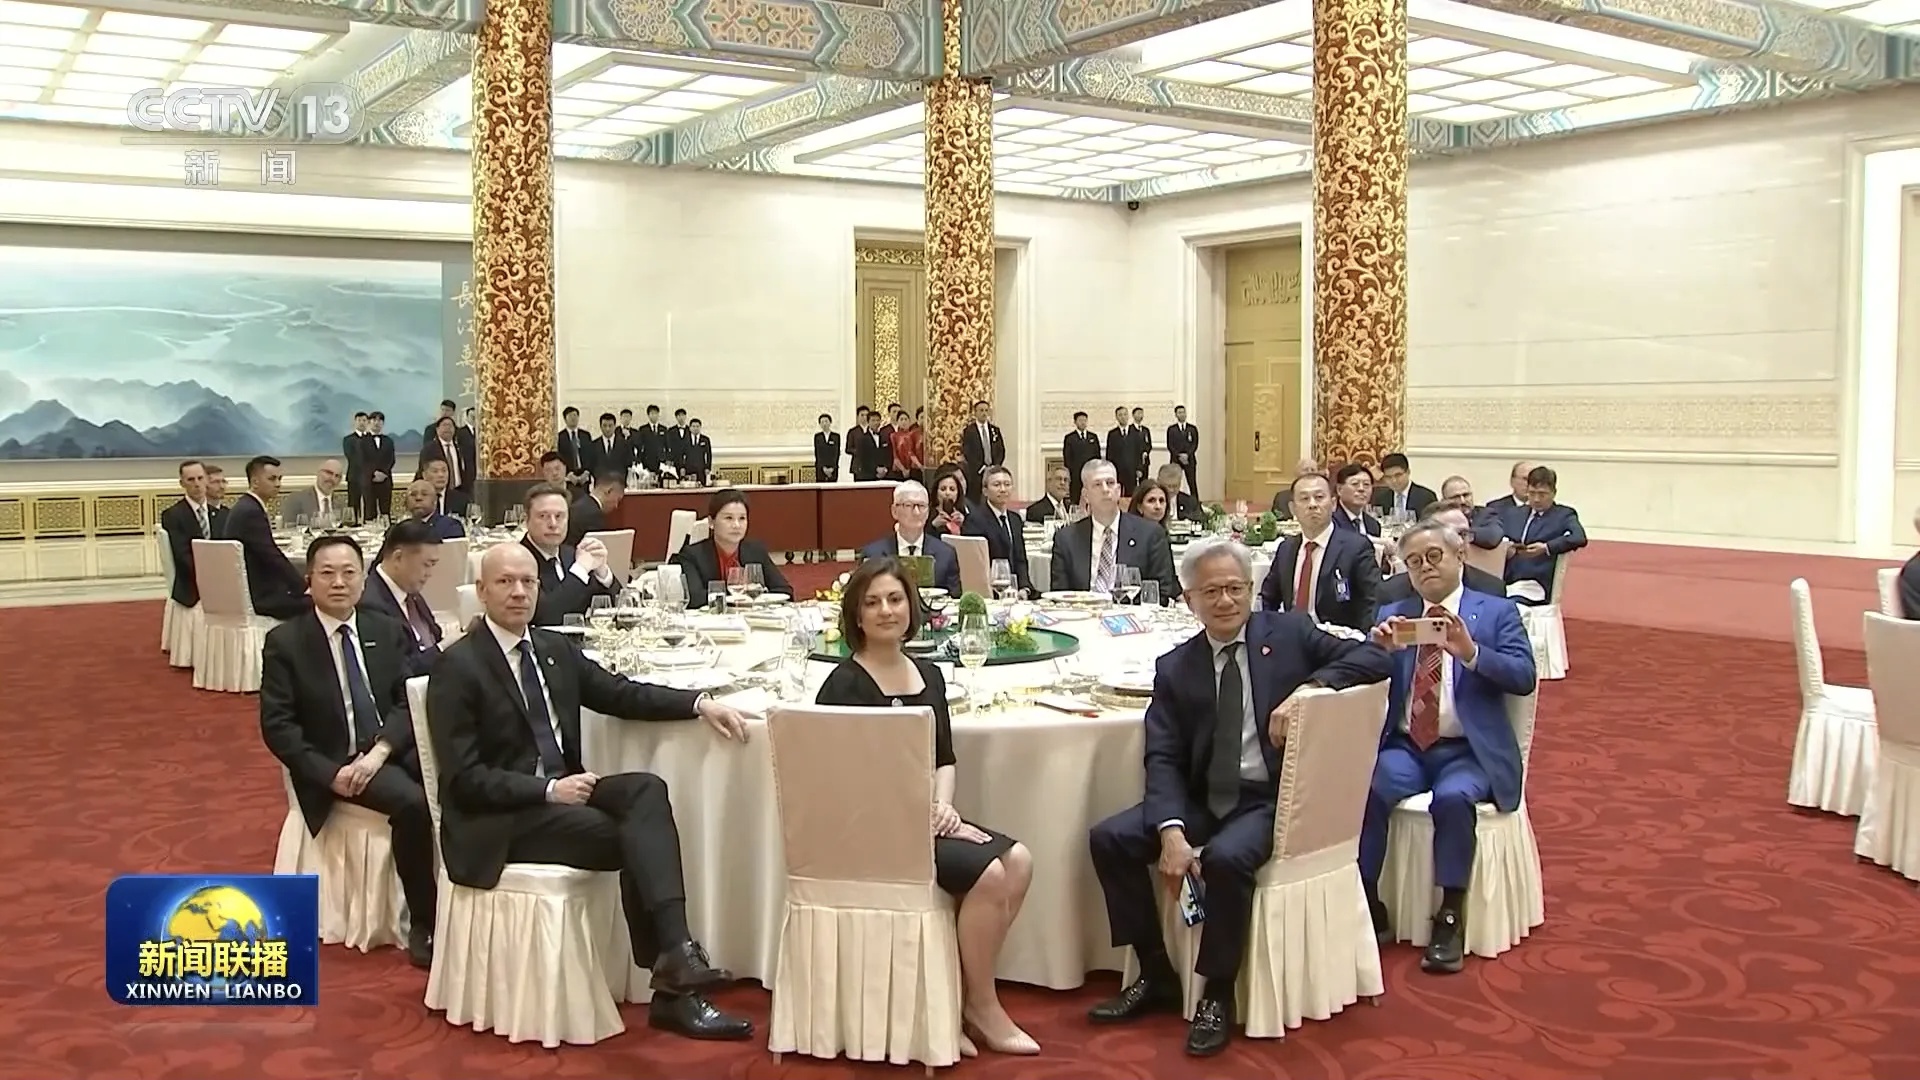
$蓝思科技(SZ300433)$ 晚宴上与英伟达CEO黄仁勋同桌的中国企业家有海信集团董事长贾少谦、蓝思科技董事长周群飞、万向集团董事长鲁伟鼎以及福耀玻璃董事长曹晖。
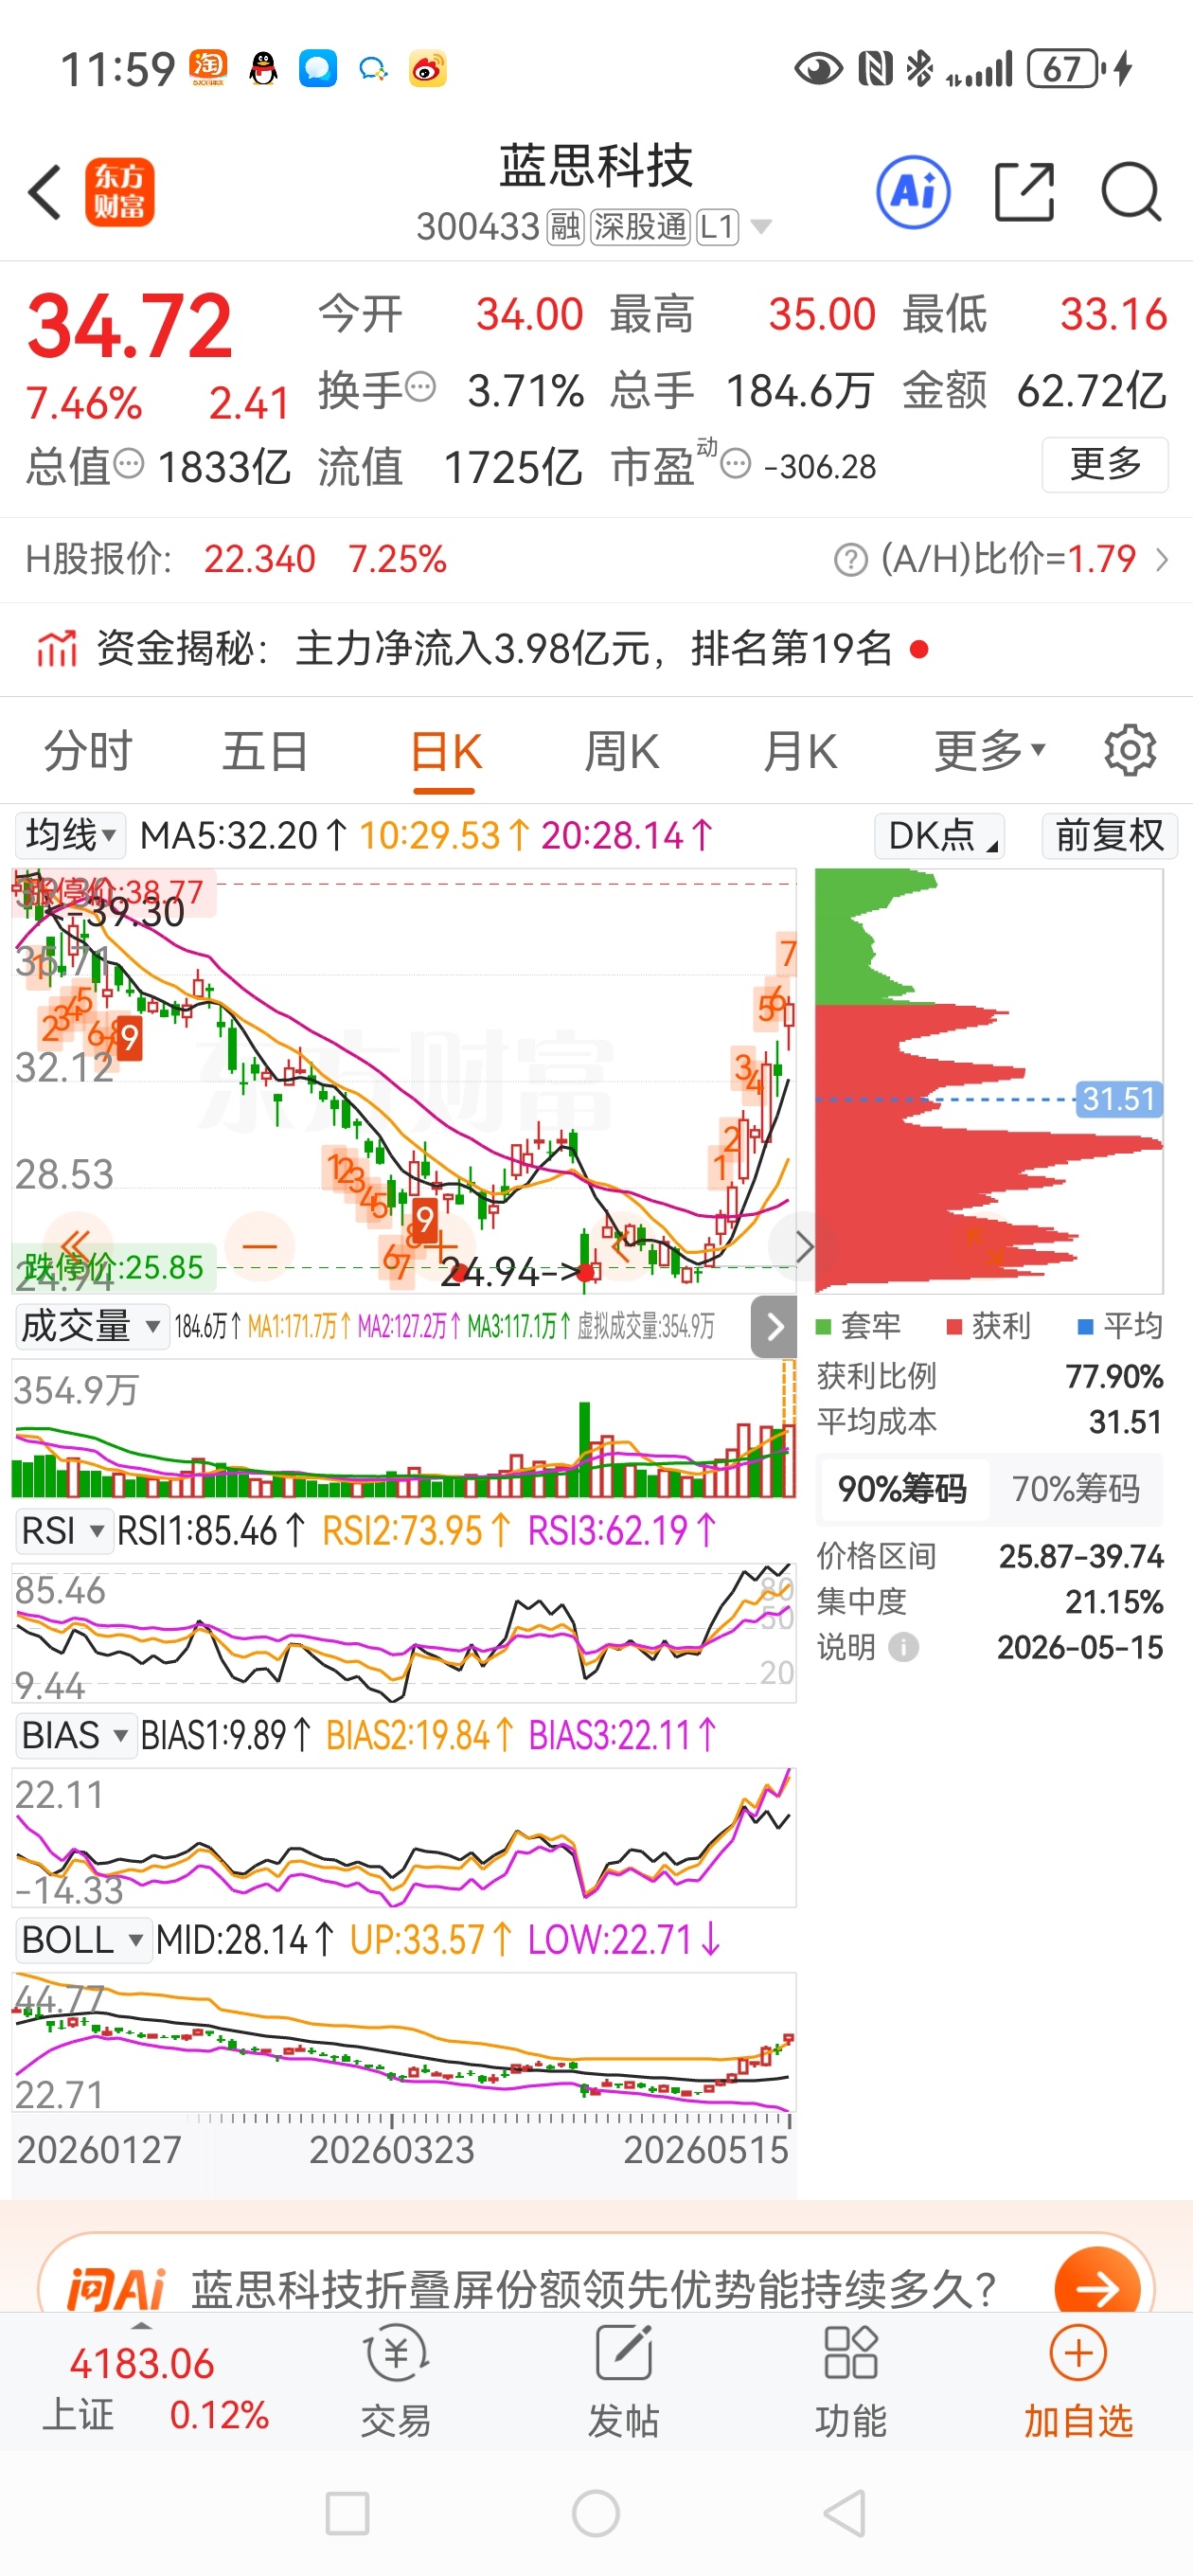
蓝思科技(300433,06613.HK):全球消费电子精密制造龙头,人形机器人+汽车电子新贵
定位:全球手机玻璃“一哥”,苹果核心供应商,2026年重点发力人形机器人、汽车电子、折叠屏UTG三大高景气赛道 。
一、基本概况
- 全称:蓝思科技股份有限公司(LENS TECHNOLOGY)
- 创始人/实控人:周群飞(1993年创业,2003年正式成立)
- 总部:湖南长沙;上市:2015年创业板(300433)、2025年港股(06613),A+H双平台
- 规模:12大生产基地(湖南/广东/江苏/越南/泰国),员工14万+,总资产800亿+
- 核心技术:3D曲面玻璃、UTG超薄柔性玻璃(30–70μm,良率92%–95%)、陶瓷/金属精密加工,国家级技术中心,专利2100+
二、主营业务与核心产品(四大板块)
1)消费电子(基本盘,占比80%+)
- 手机:高端3D玻璃盖板、金属中框、钛合金结构件;苹果(iPhone/iPad/Mac/Apple Vision Pro)、三星、华为、小米核心供应商
- 折叠屏:UTG超薄玻璃(独家)、玻璃支撑板,绑定北美大客户,2026年下半年放量,单机价值为普通手机3倍
- PC/平板:笔记本A/C/D壳、3D玻璃盖板
2)智能汽车(第二增长曲线,2025年营收59亿,+19%)
- 产品:车载大屏玻璃、超薄夹胶玻璃、B柱/内饰金属件、充电桩结构件
3)人形机器人(2025年起爆发,新亮点)
- 产品:关节结构件、机身金属框架、精密外壳、传动部件
- 进展:2025年出货1万台+,永安园区年产50万台具身智能基地投产;深度绑定北美头部客户,独家关键模组;“荣耀机器人”132款核心金属件由蓝思供应
4)其他(AI眼镜/XR、AI服务器、商业航天)
- AI眼镜:镜架、镜片、光学模组;Vision Pro核心供应商
- AI服务器:机柜、散热模组、SSD结构件
- 商业航天:太阳翼UTG盖板、太空轻量化机柜
三、财务表现(2024–2026Q1)
- 2025年报:营收744.1亿(+6.46%),归母净利40.18亿(+10.87%),现金流强劲(114.65亿)
- 2026Q1:营收141.4亿(-17.13%),归母净利-1.49亿;毛利率14.55%(+2pct),亏损主因人民币升值汇兑损失5亿+,经营基本面稳健
- 核心看点:高端金属/折叠屏占比提升,产品结构优化,盈利能力增强
四、核心优势
1. 行业地位:手机玻璃全球市占30%+,苹果玻璃供应商份额70%+,折叠屏UTG独家
2. 垂直整合:玻璃/金属/陶瓷全材质覆盖,从原材料到整机组装一站式,成本与良率优势显著
3. 客户壁垒:绑定苹果、特斯拉、北美机器人头部等全球顶级客户,认证周期长、粘性高
4. 产能扩张:越南/泰国基地对冲风险,机器人/汽车电子产能加速落地
五、风险提示
- 客户集中:苹果占营收近50%,依赖度高
- 消费电子周期:手机出货疲软,依赖新品创新(折叠屏/钛金属)
- 短期业绩波动:汇率、原材料价格影响大
- 新业务兑现:机器人/汽车电子放量进度不及预期
六、
蓝思科技是消费电子精密制造绝对龙头,折叠屏UTG+汽车电子+人形机器人三曲线共振,2026–2027年业绩弹性巨大,短期波动不改中长期成长逻辑。

